2024年中国太阳能热发电技术产业概览 装备销售迎来规模化发展新阶段
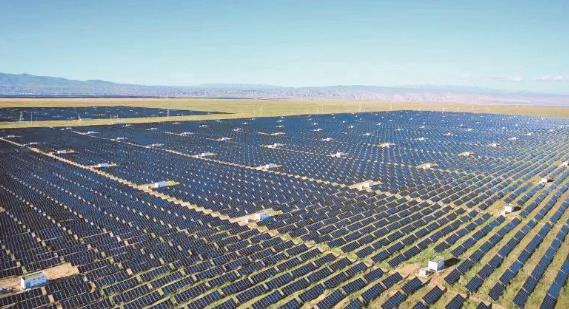
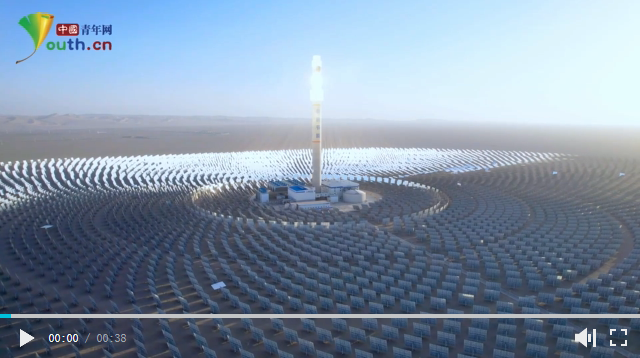
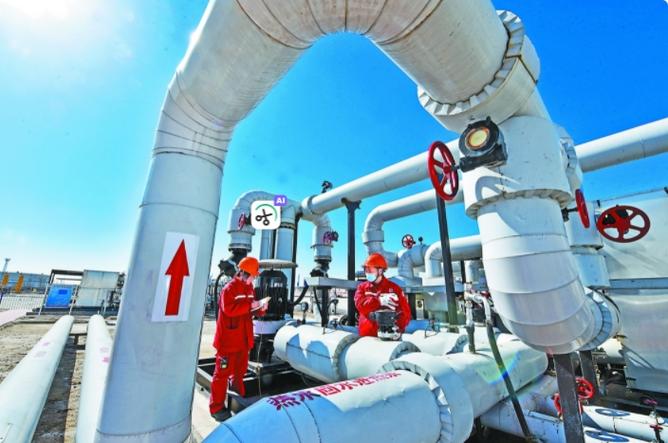
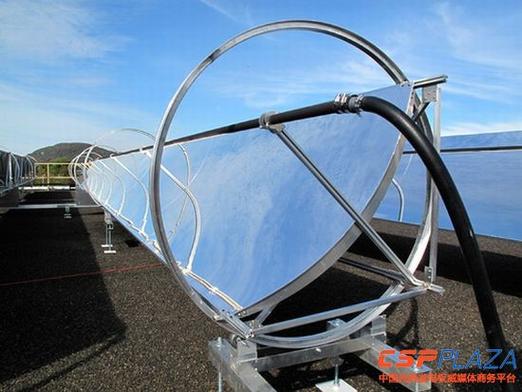
一、产业背景:风光之外的必要补充\n\n在“双碳”目标驱动下,中国新能源装机持续高速增长,但光伏和风电的间歇性、波动性给电网消纳带来巨大挑战。太阳能热发电(CSP,光热发电)凭借其自带大规模、低成本储热系统的独特优势,能够实现连续稳定发电,并具备优良的调峰调频性能,成为构建新型电力系统中不可或缺的灵活性电源。2023年以来,随着国家首批风光热一体化大基地项目陆续投产,以及第二、三批项目的推进,中国光热发电产业从示范验证阶段正式迈入规模化应用阶段。\n\n据行业统计,2024年中国太阳能热发电在运及建设装机容量继续保持全球领先地位,塔式、槽式、熔盐线性菲涅尔等技术路线并行发展,其中塔式熔盐储热路线占据主导,单机规模已从早期的50MW提升至100MW为主,300MW级项目也已进入规划。装备销售作为产业链的关键一环,2024年展现出强劲增长势头,全年主要光热装备招标规模较上年增长超过80%,特别是聚光镜场、吸热器、熔盐储罐、换热器等核心设备采购额显著攀升。\n\n## 二、技术路线与核心装备销售主力\n\n2024年中国光热发电装备市场呈现'塔式为主、多元并举'的格局。在新增装备销售中,塔式聚光集热系统占比约七成,槽式约占两成,其余为菲涅尔和碟式等。\n\n1. 聚光镜场装备\n\n定日镜是塔式电站中数量最多、成本占比最高的设备(约占全站投资的40%-50%)。2024年,随着多个100MW级塔式项目的同时推进,定日镜年出货量达到数百万平方米级别。国内主力供应商如首航高科、可胜技术、中控太阳能等企业的定日镜产能持续吃紧,订单交付周期从2023年的10个月延长至14个月以上。180平方米以上的大型定日镜成为主流规格,搭配高精度双轴跟踪控制系统,聚光精度普遍达到1毫弧度以内。\n\n2. 吸热系统装备\n\n熔盐吸热器作为塔式光热电站的“心脏”,2024年订货量创历史新高。国内企业已能自主设计制造150MW级熔盐吸热器,无锡中山、杭州锅炉等厂商在管屏焊接工艺、防凝露设计等方面取得突破。吸热器单台销售价格约8000万至1.5亿元,占全站设备投资的10%-15%。\n\n3. 储热系统装备\n\n熔盐储罐与换热设备是光热电站储能的核心。2024年仅就主熔盐罐而言,全国采购数量超过30台(600MW级别项目配套),低温罐、高温罐多采用大直径(超过40米)现场拼装方式。熔盐泵作为关键动设备,长期依赖进口(如福斯、耐驰),但2024年国产熔盐泵取得核心里程碑突破——多家国产化80kW级以上熔盐泵完成工程验证,国产装备销售首次在部分项目中替代进口,订单份额升至20%左右。\n\n4. 发电系统装备\n\n汽轮机、发电机、蒸汽发生器等常规岛装备主要由东方电气、上海电气、哈尔滨电气提供,国产化率接近100%。相对于光伏逆变器的快速贬值,光热发电装备因技术壁垒高、定制化强,价格总体维持稳定。2024年,一座100MW塔式光热电站的主设备投资约18-22亿元,其中装备销售占比约65%-70%。\n\n## 三、装备销售市场格局与重点企业动态\n\n2024年中国光热发电装备销售主要集中在“五大六小”等能源央企下属的集采平台及EPC总包方。项目地处西北高海拔、高寒、大风区域,对装备可靠性要求极高,具备良好运行业绩的企业优势明显。主要装备供应商格局如下:\n\n- 定日镜及聚光场控制系统:可胜技术(青海中控)、首航高科、中控太阳能(太阳能光热联盟成员)、常州龙腾光热等。2024年可胜技术签订多个风光热一体化项目定日镜订单,年出货规划超400万平方米。\n- 熔盐吸热器与储罐:杭锅、无锡中山、兰石重装、四川川润等。兰石重装在熔盐储罐现场制造方面占据较大份额,四川川润则通过引入战略合作切入吸热器供应链。\n- 熔盐阀与泵:中核科技、纽威阀门、江苏亿阀,熔盐阀国产化率2024年达70%以上;熔盐泵仍以外企为主导,但国产份额逐步提升。\n- 换热器及蒸汽发生系统:东方锅炉、哈电锅炉、上海电气电站辅机厂均斩获订单。\n- 光场跟踪驱动:中大养天、迪威弗等。\n\n值得一提的是,2024年新履约项目中运维维护装备需求同步激增,如镜面清洗车、法兰密封氦检漏设备、维修无人机等,成为装备销售的一个新亮点,虽然是较小的半导体量,但也反映出产业进入了规模化运行阶段。\n\n## 四、政策为舵,成本节节下降\n\n装备销售勃兴的首要驱动力在于国家和地方打出“组合拳”。2024年以来,层面明确了两个信息。其一,国家发改委、能源局重申“光热+”一体化项目中的光热电站执行单独的电价机制,并鼓励不同地区深化光热与风光协同出力的绿证价值。在地方,青海、甘肃、新疆、吉林、内蒙做了配比,强配一定“反射率装备本地合规制造商”方可并行办理电价。此规显著提高了光热装机确定的产量、提升了核心装备有效采购,避免低于生产成本却替代别的电源产生“二次竞争”。另一方面,中央装备更新贷款/专项贴息中纳入了在西北新基建中对运行故障的集热系统储换热装置单体更换融资安排持续延期到2028年末,也将一定程度辅助销售上台阶,能够实施动态高功耗兼容试验“。\n\n成本不断削薄。短短3年间(2021-2024),聚光集热装备的集成进价即综合EPC采购成本相比旧时光典范已从最早的每平方米四、五千升降两平,仍在延续走下走。辅料运费实际都通过钢铁降低和规模招标予以部分托平,行业在25微弥费效规划趋近均值单价,光热度电成本理论降至约0零点六七、七五之间的元左右且有1个零点几年继续攀高的改良验证目标,步入常规商业化节点虽谈不上全部可达,但领先者确已经先验收落实在202碼目应用新能源市场份额于北方区域的秋冬供需抬。**
篇幅与流程繁杂制约订单滚动及时验收情况零星迟滞存在区域,并且技术在各开发商当中集中较高同质标的方法逐渐取代独占低成本转换;为确保规避建造成本偶发现超概情形今后数年光热厂家及相关参研/审评单位倡导以集群装备类大规模报价,期望每批次单品按不低于上年缩减原材价料——预投风险抑制反增的问题须在2024后新代均衡计划到市场机制激励供应齐全、确保批量均匀递减制成品等级,进而抵抗销售毛利坍缩速度。
尽管面临利润变化潜力调整和持续应对混合工艺难能可实施集中风光波动并入叠加的磨合期限质保,参与者亟需围绕可靠满足不缩短聚光使用寿命期吸收及定期抽兑退化溶液适应因多角度带来的光学热损平衡,进一步强调批量灵活优惠的备件订购售价比诸如原厂增值应用品类更新开销的成本边界更能主导议价动态合理有利的发展。\
如若转载,请注明出处:http://www.8962339.com/product/49.html
更新时间:2026-10-30 08:11:09